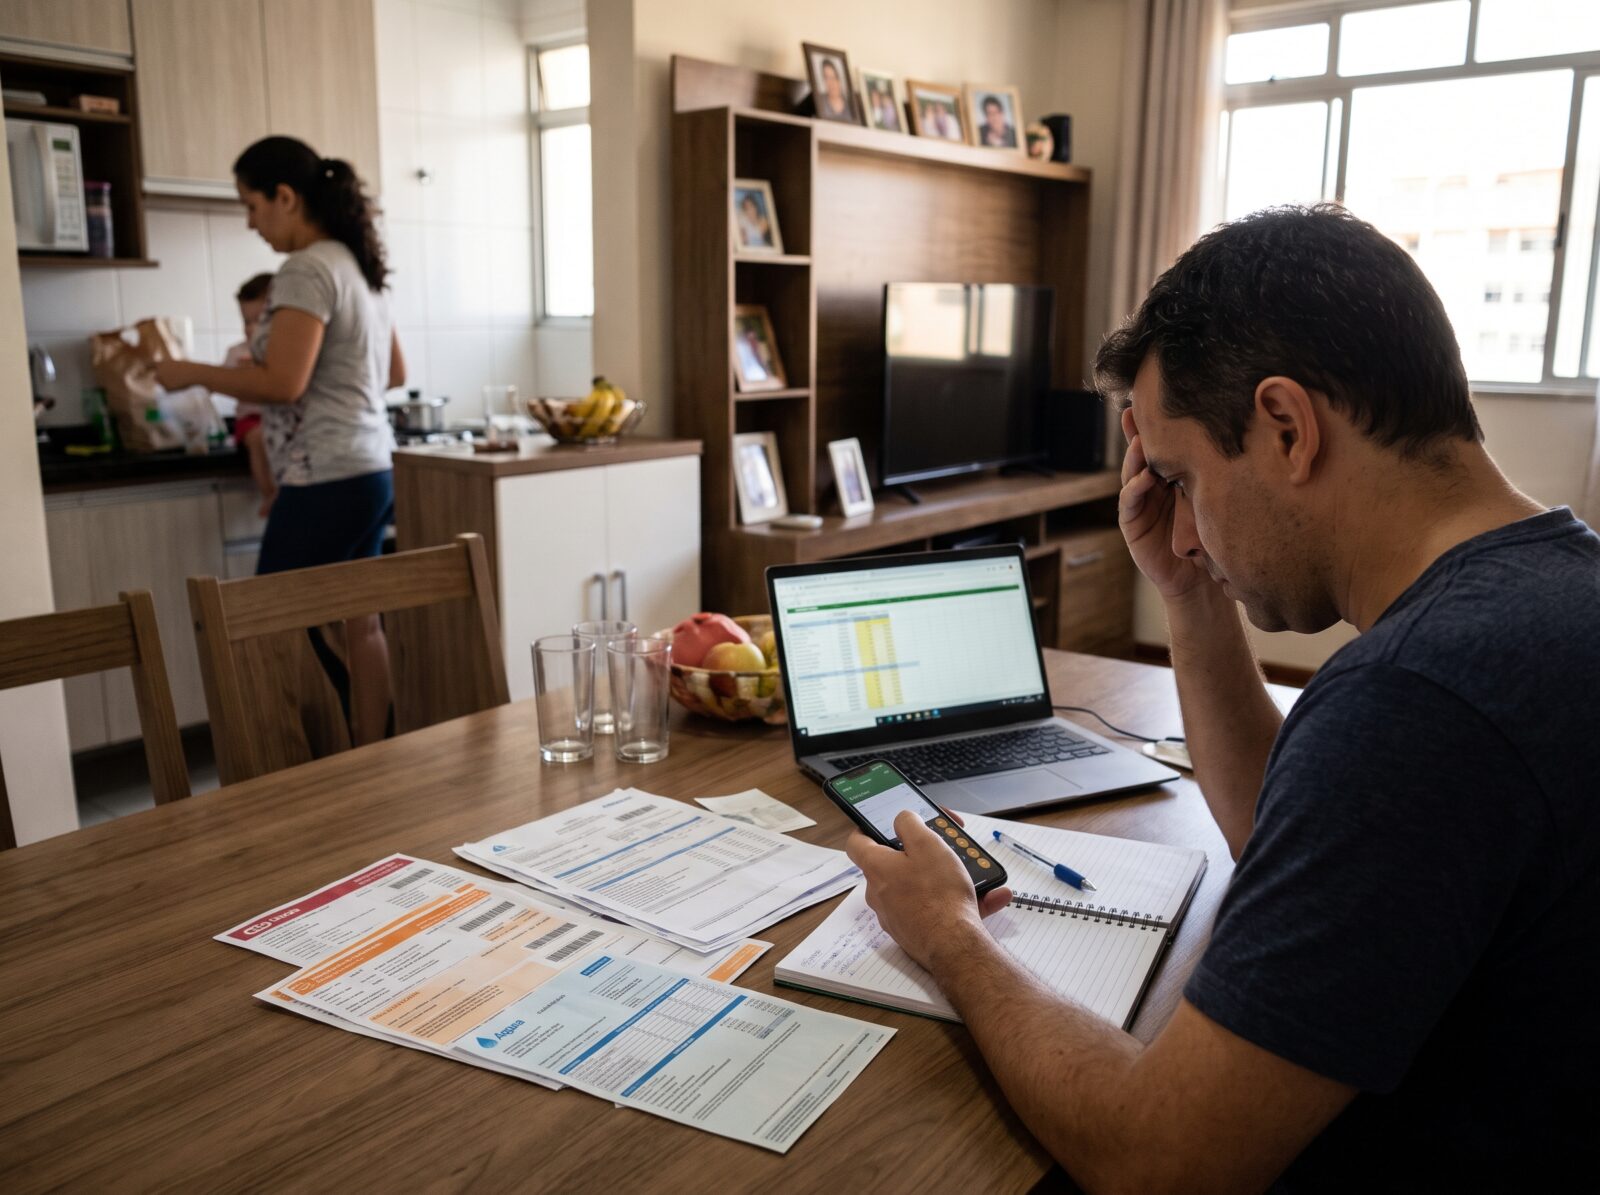

O endividamento das famílias brasileiras atingiu o maior nível da série histórica do Banco Central em agosto de 2026, mesmo com uma leve redução da inadimplência bancária em setembro. Os dados, divulgados nesta quinta-feira (29), mostram que as dívidas continuam pressionando o orçamento doméstico e limitando a capacidade de consumo da população. Segundo o Banco Central, o endividamento chegou a 50,1% em agosto, avanço de 0,2 ponto percentual em relação ao mês anterior e de 1,2 ponto percentual em 12 meses. O indicador compara o saldo das dívidas das famílias com a renda disponível acumulada ao longo de um ano.
O comprometimento da renda, que mede quanto as famílias precisam destinar mensalmente ao pagamento de empréstimos e financiamentos, também aumentou e alcançou 29%. Na prática, isso significa que, em média, quase R$ 300 de cada R$ 1.000 da renda familiar são destinados ao pagamento de dívidas, incluindo juros e amortizações.
Os números revelam uma situação preocupante: mesmo quando as contas são pagas em dia, uma parcela crescente do orçamento já está comprometida com obrigações financeiras, reduzindo o dinheiro disponível para alimentação, transporte, saúde, educação e outras despesas. Em contrapartida, a inadimplência apresentou um pequeno recuo em setembro. Considerando toda a carteira de crédito do Sistema Financeiro Nacional, o percentual de operações com atraso superior a 90 dias caiu de 5,05% em agosto para 4,98% em setembro. Entre as pessoas físicas, a taxa passou de 6,04% para 5,99%. Nas operações com empresas, recuou para 3,3%.
A redução, embora positiva, ainda é insuficiente para indicar uma melhora consistente na situação financeira da população. Os índices permanecem elevados, e o aumento do endividamento mostra que as famílias continuam dependendo fortemente do crédito.
É importante distinguir os dois indicadores. Uma família pode ter dívidas elevadas e manter todos os pagamentos em dia. Nesse caso, está endividada, mas não inadimplente. A inadimplência ocorre quando os compromissos deixam de ser pagos dentro do prazo considerado pelas estatísticas. O problema se agrava quando o custo do crédito permanece elevado. Juros altos aumentam o valor das prestações e dificultam a redução do saldo devedor, especialmente em modalidades como cartão de crédito rotativo, cheque especial e empréstimos pessoais sem garantia. Para famílias de menor renda, o impacto tende a ser mais intenso. Como despesas essenciais já consomem grande parte do orçamento, sobra menos espaço para absorver imprevistos, como problemas de saúde, desemprego ou aumento dos preços.
O cenário também preocupa pelo avanço do endividamento de risco. Em relatório divulgado nesta semana, o Banco Central apontou que 20,3 milhões de brasileiros estavam nessa condição em junho de 2026, o equivalente a 17% dos devedores do sistema financeiro. O número representa crescimento de 75% em cinco anos. A classificação considera consumidores que apresentam sinais de dificuldade para administrar suas obrigações financeiras, mesmo que nem todos estejam inadimplentes.
O aumento das dívidas também produz efeitos sobre a economia. Quando uma parcela maior da renda é destinada ao pagamento de empréstimos, as famílias tendem a reduzir gastos com bens e serviços. Isso pode enfraquecer o comércio, afetar empresas e limitar o crescimento econômico. Diante desse cenário, o Banco Central anunciou novas regras para ampliar a transparência na contratação de crédito e reduzir práticas que favorecem o superendividamento. Entre as medidas estão restrições a ofertas de empréstimos para consumidores vulneráveis e a criação de painéis digitais que permitirão visualizar dívidas e avaliar a capacidade de pagamento.
A autoridade monetária pretende, com isso, facilitar decisões financeiras mais conscientes e evitar que consumidores assumam compromissos incompatíveis com sua renda. O resultado de agosto reforça um desafio para a economia brasileira: a expansão do crédito pode estimular o consumo, mas, quando acompanhada de juros elevados e comprometimento excessivo da renda, também aumenta a vulnerabilidade financeira das famílias.


Deixe um comentário