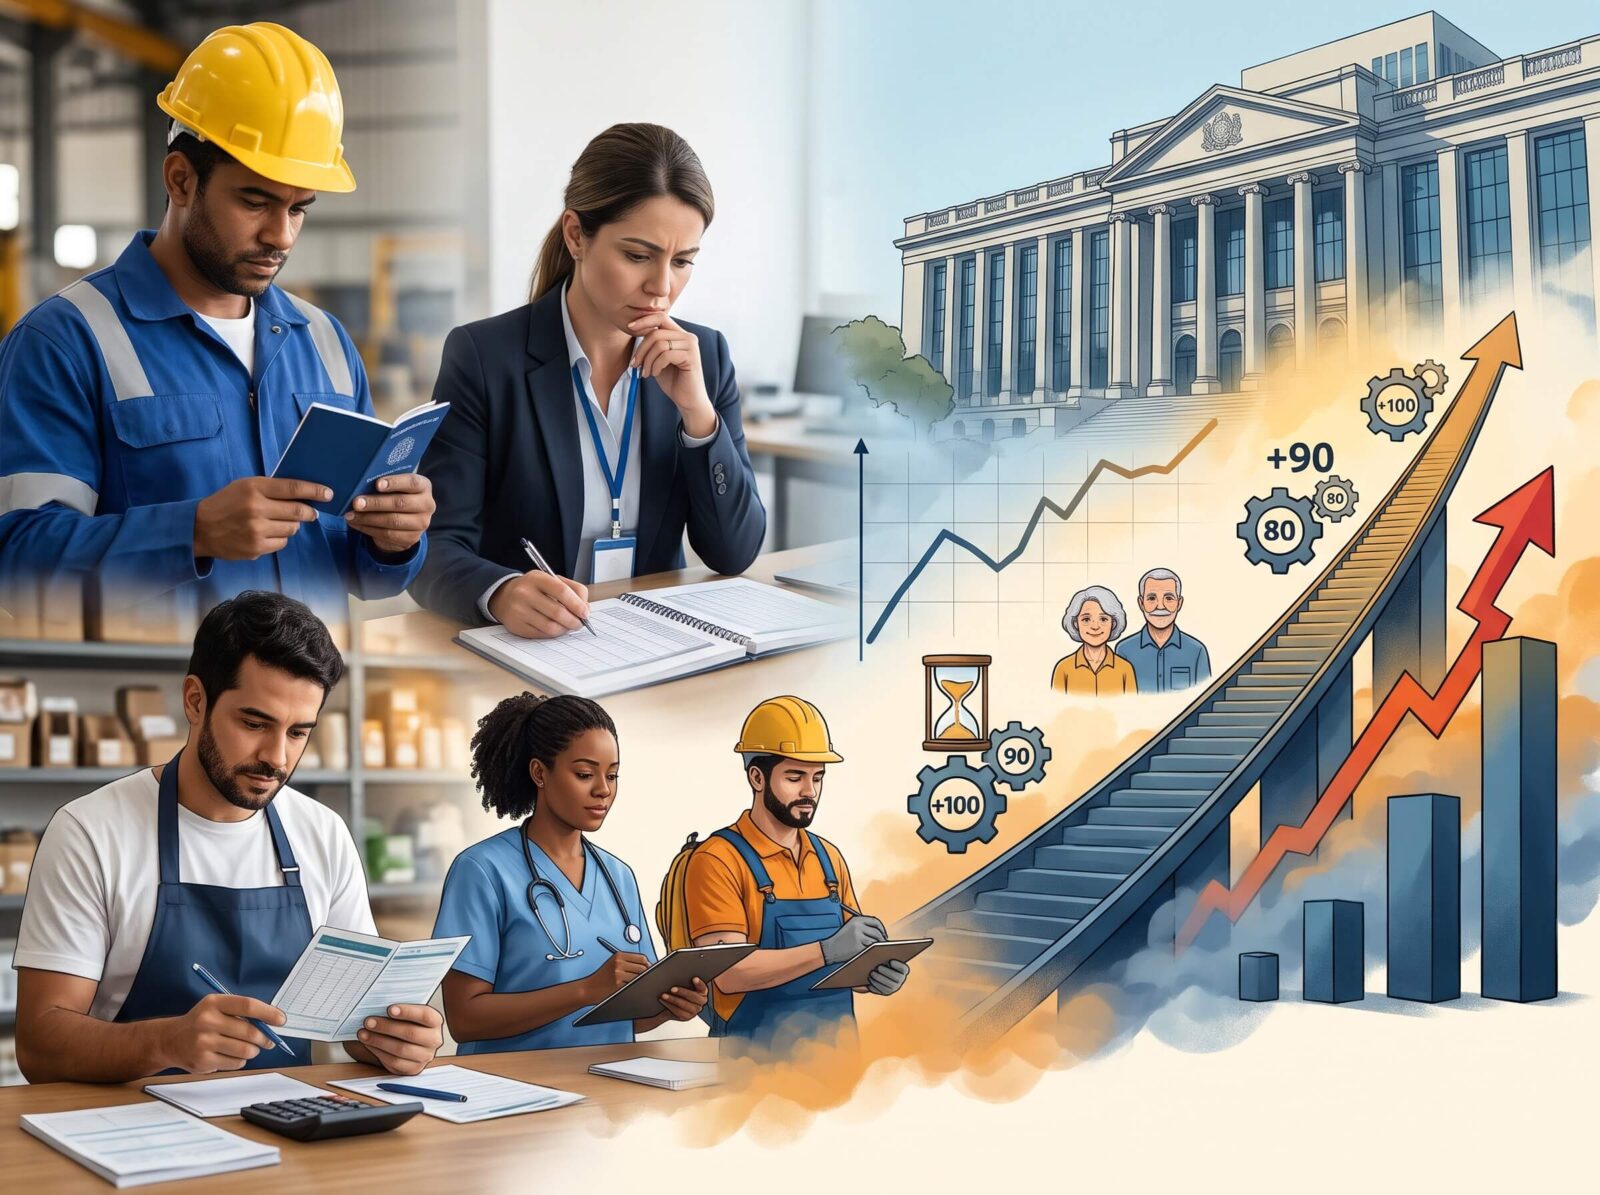

A partir de janeiro de 2027, trabalhadores brasileiros que estão próximos da aposentadoria precisarão observar novas exigências para conseguir o benefício do Instituto Nacional do Seguro Social (INSS). As mudanças atingem principalmente a idade mínima e a pontuação necessária para se aposentar, conforme o calendário estabelecido pela Reforma da Previdência de 2019.
As alterações podem afetar trabalhadores com carteira assinada, profissionais autônomos, prestadores de serviços que atuam como pessoa jurídica (PJ) e microempreendedores individuais (MEIs). Entretanto, as regras não são iguais para todos, e a forma como cada profissional contribui para a Previdência pode fazer diferença no momento de solicitar o benefício.
O primeiro ponto importante é que não se trata de uma nova reforma. As mudanças previstas para 2027 já estavam estabelecidas na legislação aprovada há sete anos e fazem parte de um processo de transição gradual para quem contribuía ao INSS antes de 13 de novembro de 2019.
Uma das principais alterações ocorre na chamada regra da idade mínima progressiva. Em 2027, as mulheres precisarão ter pelo menos 60 anos de idade e 30 anos de contribuição. Para os homens, serão exigidos 65 anos de idade e 35 anos de contribuição. Em comparação com 2026, a idade mínima aumenta seis meses. Atualmente, são exigidos 59 anos e seis meses para mulheres e 64 anos e seis meses para homens.
Para os trabalhadores do sexo masculino, a idade mínima dessa modalidade alcançará seu limite em 2027. Já para as mulheres, continuará aumentando seis meses por ano até atingir 62 anos em 2031.
Outra mudança importante envolve a regra dos pontos, que soma a idade do trabalhador ao tempo de contribuição. Em 2027, as mulheres precisarão alcançar 94 pontos, enquanto os homens deverão atingir 104 pontos. Além da pontuação, será necessário comprovar pelo menos 30 anos de contribuição, no caso das mulheres, e 35 anos, no caso dos homens.
Uma mulher de 60 anos que tenha contribuído durante 34 anos, por exemplo, alcançará os 94 pontos exigidos em 2027. Já um homem de 64 anos precisará comprovar 40 anos de contribuição para chegar aos 104 pontos. A pontuação aumenta uma unidade por ano. Para os homens, a progressão terminará em 2028, quando chegará a 105 pontos. Para as mulheres, continuará até 2033, quando o requisito alcançará 100 pontos.
Apesar das mudanças, outras modalidades de aposentadoria permanecem com os mesmos critérios. A aposentadoria por idade, por exemplo, continuará exigindo 62 anos para mulheres e 65 anos para homens. O tempo mínimo de contribuição é de 15 anos para mulheres e também para homens que já estavam vinculados ao INSS antes da reforma. Para homens que começaram a contribuir depois de novembro de 2019, a exigência geral é de 20 anos.
As regras dos chamados pedágios de 50% e 100% também não sofrerão alterações em 2027. O pedágio de 50% é destinado a quem, em novembro de 2019, estava a menos de dois anos de completar o tempo mínimo de contribuição exigido na época. Nesse caso, o trabalhador precisa cumprir o período que faltava e acrescentar metade desse tempo.
Já o pedágio de 100% exige que o segurado trabalhe pelo dobro do período que faltava para completar o tempo mínimo de contribuição na data da reforma. Essa modalidade também estabelece idade mínima de 57 anos para mulheres e 60 anos para homens.
Mas como as mudanças afetam cada categoria profissional?
Para os trabalhadores contratados pela CLT, as contribuições são descontadas diretamente do salário e recolhidas pelo empregador. Quem já contribuía antes da reforma poderá utilizar as regras de transição, desde que cumpra os requisitos específicos de cada modalidade.
No caso dos profissionais PJ, é importante observar que ter um CNPJ não significa, automaticamente, estar contribuindo para a aposentadoria. O recolhimento previdenciário depende da forma de remuneração e do enquadramento do profissional. Em empresas nas quais o sócio recebe pró-labore, por exemplo, há incidência de contribuição ao INSS sobre essa remuneração.
Já os autônomos que trabalham por conta própria normalmente contribuem como segurados individuais. Eles podem recolher 20% sobre uma base de contribuição dentro dos limites previdenciários ou, quando atendem às condições legais, optar pelo plano simplificado de 11% sobre o salário mínimo. Essa escolha tem consequências importantes. O recolhimento simplificado de 11% não permite, por si só, utilizar as regras de aposentadoria vinculadas ao tempo de contribuição. Para isso, é necessário complementar os recolhimentos, conforme as exigências do INSS.
Situação semelhante ocorre com os microempreendedores individuais. O MEI comum contribui para a Previdência com 5% do salário mínimo, valor incluído no Documento de Arrecadação do Simples Nacional (DAS). Essa contribuição garante acesso à aposentadoria por idade e a outros benefícios previdenciários, desde que sejam cumpridos os requisitos legais. Entretanto, o recolhimento reduzido não permite utilizar automaticamente as regras dos pontos e da idade mínima progressiva, que dependem do reconhecimento do tempo de contribuição para essas modalidades.
Para aproveitar esses períodos nas regras de transição por tempo de contribuição, o MEI pode precisar complementar os pagamentos até a alíquota de 20%, observadas as regras aplicáveis a cada competência. No caso do MEI comum, isso geralmente significa recolher a diferença de 15 pontos percentuais sobre o salário mínimo. Mas a complementação não garante, por si só, o direito à aposentadoria. O trabalhador ainda precisa cumprir os requisitos de idade, tempo e pontuação, conforme a modalidade escolhida.
Outro detalhe importante é que o valor da aposentadoria não depende apenas do tempo de contribuição. A média dos salários sobre os quais houve recolhimento e a regra de cálculo aplicável influenciam o benefício. Por isso, quem contribui exclusivamente sobre o salário mínimo normalmente terá uma aposentadoria nesse valor.
Para quem está próximo de se aposentar, o planejamento merece atenção especial. Um trabalhador que completar todos os requisitos de determinada regra até 31 de dezembro de 2026 poderá ter direito à aplicação das condições daquele ano, mesmo que apresente o pedido posteriormente. É o chamado direito adquirido. Por outro lado, quem ainda não tiver cumprido todas as exigências precisará observar os novos critérios a partir de janeiro.
O INSS oferece uma ferramenta gratuita para ajudar nessa avaliação. Pelo site ou aplicativo Meu INSS, o segurado pode acessar a opção “Simular Aposentadoria”, que apresenta estimativas do tempo restante e das modalidades disponíveis. Também é recomendável conferir o Cadastro Nacional de Informações Sociais (CNIS), documento que reúne os vínculos de trabalho e as contribuições previdenciárias. Informações incompletas, períodos sem registro e recolhimentos abaixo do mínimo podem afetar a contagem do tempo.
A simulação, entretanto, não representa uma garantia de concessão do benefício. O reconhecimento do direito depende da análise dos documentos e das contribuições pelo INSS. As mudanças de 2027 reforçam a importância de acompanhar o histórico previdenciário, especialmente para quem alternou períodos de trabalho com carteira assinada, atividade autônoma, atuação como PJ e recolhimentos como MEI.
Embora as exigências de idade e pontuação aumentem para parte dos segurados, a legislação mantém diferentes caminhos para a aposentadoria. Identificar qual deles se aplica a cada situação pode fazer diferença tanto na data de concessão quanto no valor do benefício.


Deixe um comentário