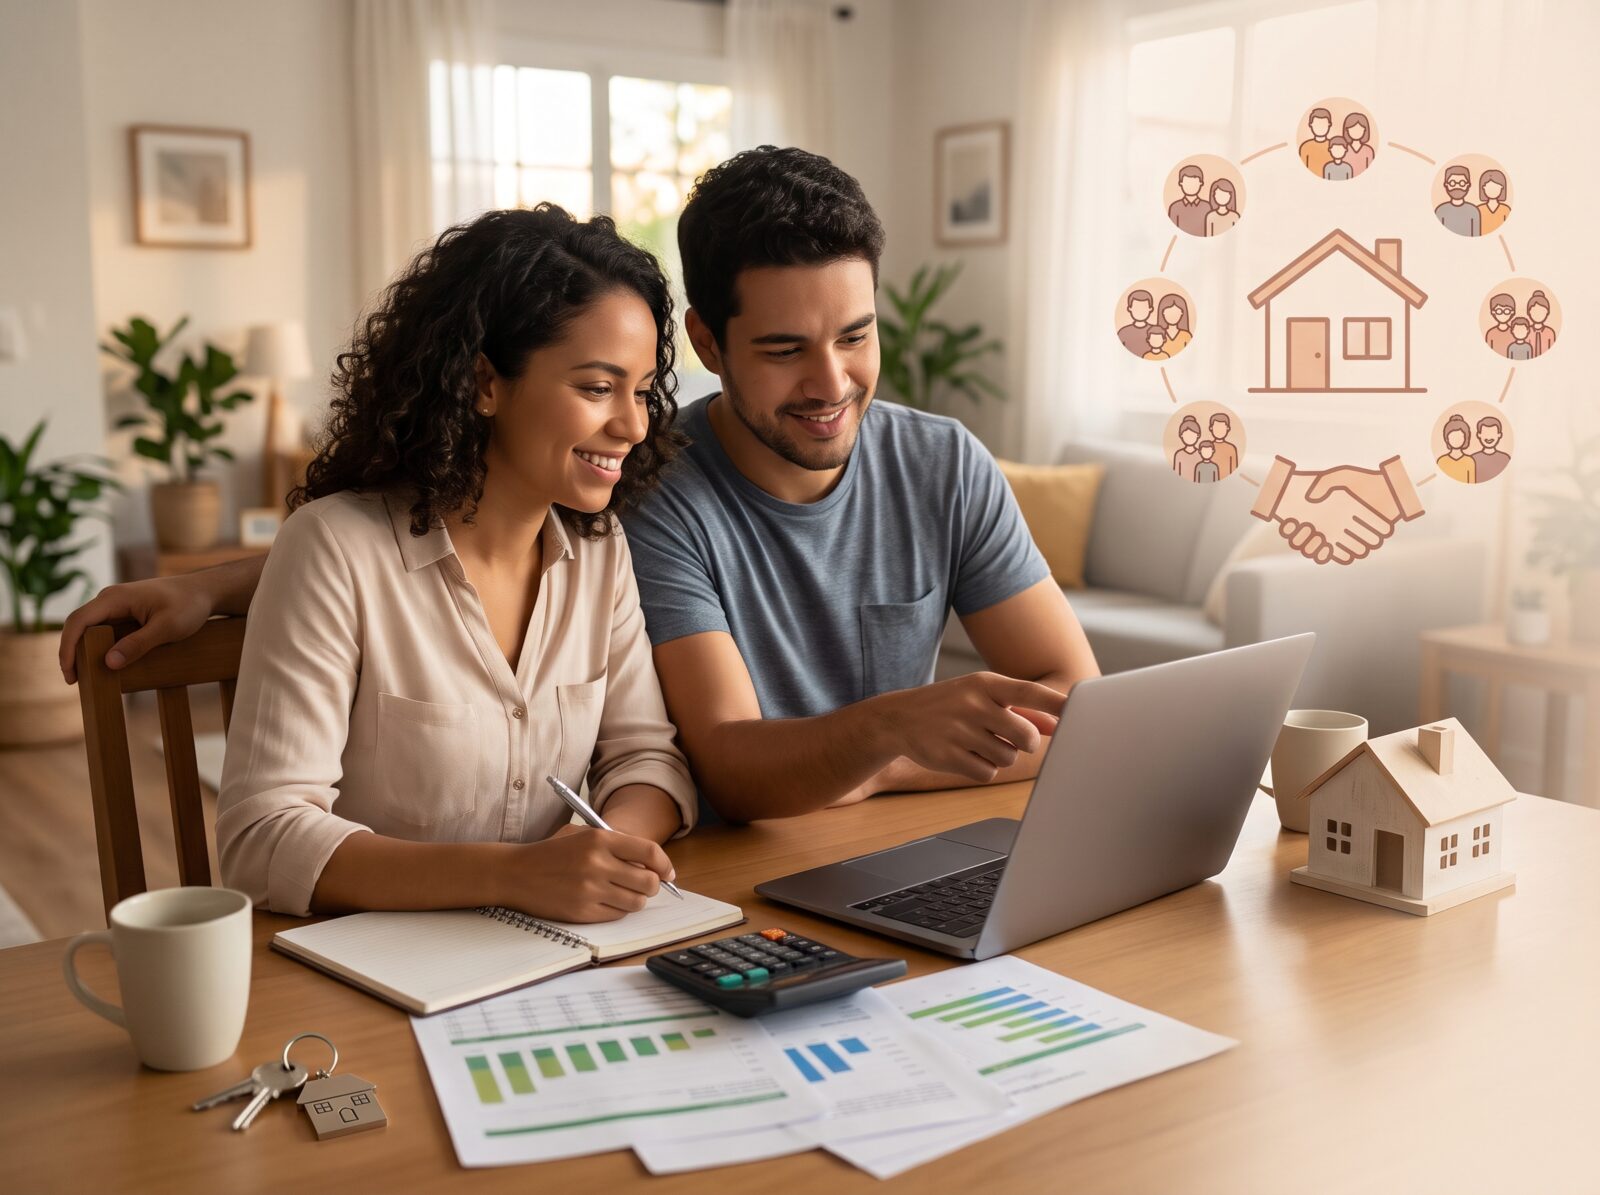

Comprar um imóvel sem pagar os juros de um financiamento bancário é uma possibilidade que atrai consumidores interessados no consórcio imobiliário. A modalidade permite adquirir casas, apartamentos e terrenos por meio de pagamentos mensais, mas exige planejamento financeiro e atenção às regras do contrato. Isso porque, embora não cobre juros como um financiamento tradicional, o consórcio tem custos e não garante acesso imediato ao dinheiro.
O funcionamento é relativamente simples. Um grupo de pessoas interessadas em adquirir imóveis contribui mensalmente para formar uma poupança coletiva, administrada por uma empresa autorizada e fiscalizada pelo Banco Central. Os recursos arrecadados são utilizados para disponibilizar cartas de crédito aos participantes, que podem comprar o imóvel desejado quando forem contemplados.
A contemplação ocorre por sorteio ou por lance, conforme as regras estabelecidas no contrato. Nos sorteios, os participantes concorrem periodicamente à liberação do crédito. Já os lances permitem oferecer uma quantia para antecipar a contemplação, desde que a proposta seja vencedora.
Imagine uma pessoa que contrate um consórcio com carta de crédito de R$ 400 mil e prazo de 200 meses. Sem considerar taxas e reajustes, a contribuição básica seria de R$ 2 mil por mês. Mas esse não será necessariamente o valor final da prestação. A administradora cobra uma taxa pela organização e gestão do grupo. Se essa taxa corresponder, por exemplo, a 20% do crédito ao longo de todo o contrato, representará R$ 80 mil adicionais, antes de eventuais reajustes. Também podem existir fundo de reserva, seguros e outras despesas previstas contratualmente.
Por isso, a ausência de juros não significa que o consórcio seja gratuito ou automaticamente mais barato do que um financiamento. Para avaliar o custo real, é necessário considerar o total das parcelas, os reajustes e o tempo de espera até a contemplação. Uma das principais vantagens é a possibilidade de planejar a aquisição de um imóvel sem a pressão de comprar imediatamente. Para quem não tem urgência, o consórcio pode funcionar como uma forma de poupança programada, com pagamentos regulares e uma finalidade definida.
Outra característica é a flexibilidade de utilização da carta de crédito. Dependendo das condições contratuais, ela pode ser destinada à compra de imóveis novos ou usados, terrenos, construção ou reforma. Também pode ser utilizada para quitar um financiamento imobiliário existente, desde que sejam atendidas as exigências da administradora. Em determinadas situações, o participante pode utilizar recursos do Fundo de Garantia do Tempo de Serviço (FGTS) para oferecer lances, complementar o valor da carta de crédito ou amortizar obrigações do consórcio. Essa possibilidade, entretanto, depende do cumprimento das regras do fundo, das características do imóvel e da finalidade da operação.
O principal risco está na incerteza sobre o momento da contemplação. Uma pessoa pode ser sorteada nos primeiros meses ou precisar esperar até o fim do grupo para receber a carta de crédito. Mesmo quem oferece lances não tem garantia de antecipação, porque a contemplação depende dos valores apresentados pelos demais participantes e da disponibilidade de recursos.
Essa característica torna o consórcio pouco adequado para quem precisa comprar um imóvel em prazo determinado, como uma família que pretende mudar de residência imediatamente ou precisa concluir uma negociação já iniciada.
Outro ponto importante são os reajustes. Nos consórcios imobiliários, o valor da carta de crédito e das parcelas pode ser atualizado conforme o índice ou critério previsto no contrato. Alguns planos utilizam indicadores relacionados aos custos da construção, como o Índice Nacional de Custo da Construção (INCC). Se o valor de referência aumentar, as prestações também poderão subir. Isso significa que uma parcela inicialmente compatível com o orçamento pode se tornar mais pesada ao longo dos anos. A situação merece atenção especial porque os contratos imobiliários costumam ter prazos longos. Em um período de dez ou quinze anos, mudanças na renda familiar, desemprego ou despesas inesperadas podem comprometer a capacidade de pagamento.
Também existe o risco de o consumidor precisar desistir do consórcio. Nesse caso, a devolução dos valores pagos não é necessariamente imediata nem integral. A restituição segue as regras legais e contratuais, podendo envolver descontos e depender dos procedimentos de contemplação dos participantes excluídos ou do encerramento do grupo. Mesmo após a contemplação, o dinheiro não é liberado automaticamente para qualquer finalidade. A administradora pode exigir análise de crédito, comprovação de renda, avaliação do imóvel e apresentação de garantias antes de autorizar a operação. Em geral, o pagamento é realizado diretamente ao vendedor, após a aprovação da documentação.
Outro cuidado envolve os chamados lances embutidos, modalidade em que parte da própria carta de crédito é utilizada para antecipar a contemplação. Embora essa estratégia possa aumentar as possibilidades de receber o crédito mais cedo, ela reduz o valor disponível para a compra. Antes de contratar, o Banco Central recomenda verificar se a administradora está autorizada a funcionar, consultar reclamações registradas contra a empresa e ler atentamente o contrato. Também é importante desconfiar de promessas de contemplação imediata ou garantida, já que nenhuma administradora pode assegurar que um participante será sorteado ou terá seu lance vencedor.
A comparação com o financiamento imobiliário deve considerar principalmente a necessidade de prazo. No financiamento, o comprador geralmente consegue adquirir o imóvel logo após a aprovação da operação, mas assume o pagamento de juros e outros encargos. No consórcio, não há juros de financiamento, porém existe o custo da administração e a possibilidade de uma longa espera.
Também vale comparar o consórcio com a alternativa de investir mensalmente o dinheiro que seria destinado às parcelas. Dependendo dos rendimentos, da inflação e do prazo disponível, formar uma reserva própria pode oferecer maior liquidez e liberdade de escolha. Essa comparação precisa considerar, contudo, a disciplina financeira necessária para manter os aportes.
O consórcio imobiliário pode ser uma alternativa para quem deseja planejar uma compra de longo prazo e tem flexibilidade para esperar. Mas a decisão não deve se basear apenas na promessa de adquirir um imóvel sem juros. O custo total, os reajustes, as condições de contemplação e os riscos de desistência são fatores decisivos para saber se a modalidade realmente vale a pena.


Deixe um comentário